"غولدمان ساكس": فائض النفط يهبط ببرنت إلى 78 دولاراً نهاية 2027

تقترب سوق النفط من نهاية عام استثنائي من الاضطراب، وتتجه نحو مرحلة معاكسة عنوانها وفرة المعروض. فمجموعة "غولدمان ساكس" تتوقع فائضاً يبلغ مليوني برميل يومياً في 2027، مدفوعاً بعودة إمدادات الخليج عبر مسارات بديلة وبفتور الطلب الصيني. وجاءت بيانات بكين الأخيرة لتدعم هذا التوقع، إذ أظهرت تراجع نشاط المصافي وتراكم المخزونات بأسرع وتيرة منذ مارس/آذار.
تعمق أكثر
بدوره، يرى "غولدمان ساكس" أن سوق النفط مقبلة على فائض كبير العام المقبل سيدفع الأسعار إلى الانخفاض، حتى مع بقاء مخاطر الإمدادات قائمة. ويقدّر محللو البنك، بحسب "بلومبيرغ"، ومنهم دان سترويفن، في مذكرة صدرت في 15 نوفمبر/تشرين الثاني، أن يتجاوز إنتاج الخام الطلب على الاستخدام النهائي بمليوني برميل يومياً في 2027. ويشمل هذا التقدير احتساب انقطاعات محتملة في الإمدادات بنحو نصف هذا الحجم.
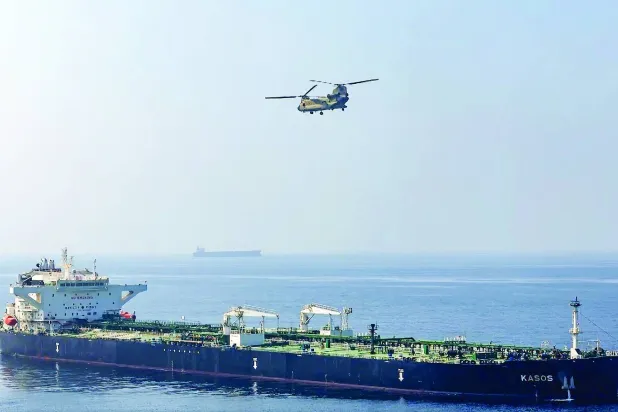
وبحسب السيناريو الأساسي للبنك، سيبلغ متوسط سعر العقود الآجلة لخام برنت 88 دولاراً للبرميل في 2027، على أن ينخفض إلى 78 دولاراً بنهاية العام مع تلاشي علاوة المخاطر تدريجياً. وجاءت هذه التوقعات بعد عام شهدت فيه سوق الخام هزة عنيفة بسبب الحرب على إيران. وشلّت الحرب الإنتاج الإقليمي في مراحلها الأولى، قبل أن يستأنف الموردون التصدير عبر طرق بديلة ويعيدوا جزءاً من الشحنات عبر مضيق هرمز. وفي السياق نفسه، رأت وكالة الطاقة الدولية الأسبوع الماضي أن السوق العالمية تقترب من تسجيل فائض للمرة الأولى منذ بداية الصراع.
ويتوقع محللو البنك أن يتكرر في 2027 الصراع بين ارتفاع مخاطر تعطل الإمدادات وقدرة السوق المتنامية على التكيف. ويرجحون أن يتخطى المعروض في الشرق الأوسط متوسط مستواه في 2025، بفضل عمليات نقل الشحنات بين الناقلات وخطوط الأنابيب الجديدة، في حين يتوقف نمو الإمدادات في بقية المناطق. وفي التداولات، استقر خام برنت قرب 96 دولاراً للبرميل يوم الاثنين بعد تذبذب. وكان قد تخطى 126 دولاراً في إبريل/نيسان، مسجلاً أعلى مستوى خلال التداول منذ 2022، فيما يدور متوسطه منذ مطلع العام حول 91 دولاراً.
ودفع تصاعد الصراع منتجين عدة في المنطقة إلى الإعلان عن خطط لرفع سعة خطوط الأنابيب، لتخفيف الاعتماد على مضيق هرمز، المنفذ البحري الضيق الذي يصل الخليج العربي بالأسواق العالمية. ويتوقع "غولدمان ساكس" أن تبدأ العام المقبل تشغيل سعة إضافية قدرها 3.8 ملايين برميل يومياً، عبر خطوط تنقل الخام من الخليج مباشرة إلى خليج عُمان أو البحر الأحمر أو البحر المتوسط دون المرور بالمضيق.
الصين: طلب فاتر ومخزونات متنامية
ولا يعوّل البنك على الصين، أكبر مستورد للخام في العالم، لدعم الأسعار. فالطلب على وقود النقل البري فيها يواصل الضعف، وقد تراجع بمقدار 400 ألف برميل يومياً. ويرجح المحللون أن يكون إجمالي الطلب الصيني على النفط قد بلغ ذروته في 2025، بحسب ما ذكرت "رويترز".
وتنسجم الأرقام الرسمية الصادرة الاثنين مع هذه القراءة. فبحسب المكتب الوطني للإحصاء، انخفضت معالجة المصافي الصينية للخام في أكتوبر إلى 58.3 مليون طن، أي 13.73 مليون برميل يومياً. ويعني ذلك تراجع المعدل اليومي 2% عن سبتمبر/أيلول و8.1% عن الشهر نفسه من العام الماضي. وعلى مدى الأشهر العشرة الأولى من 2026، بلغ حجم المعالجة 571.9 مليون طن، بانخفاض 6.9% على أساس سنوي. وعلى صعيد الإنتاج المحلي، زاد إنتاج الصين من الخام في أكتوبر/تشرين الأول 2.3% على أساس سنوي ليصل إلى 18.45 مليون طن، أي 4.34 مليون برميل يومياً. وبلغ الإنتاج التراكمي منذ بداية العام 183.04 مليون طن، بارتفاع 1.1%.
ورغم أن بكين لا تكشف عن حجم احتياطياتها، فإن حسابات "رويترز" تقدّم مؤشراً تقريبياً. فهي تجمع الواردات الرسمية والإنتاج المحلي ثم تطرح منهما كميات المعالجة، وقد أظهرت ارتفاع المخزونات بنحو 492 ألف برميل يومياً في أكتوبر، وهي أكبر زيادة منذ مارس/آذار. كما ارتفع إنتاج الغاز الطبيعي 0.8% على أساس سنوي إلى 22.2 مليار متر مكعب، وبلغ منذ بداية العام 218.1 مليار متر مكعب، بزيادة 0.9%.
ولا يستبعد "غولدمان ساكس" سيناريوهات أخرى بعيدة عن توقعه الأساسي. فإذا جاء إنتاج الخليج دون المتوقع، قد يرتفع متوسط برنت إلى نحو 120 دولاراً للبرميل العام المقبل. أما إذا جاءت الإمدادات العالمية أقوى من المتوقع، فقد يتراجع السعر إلى حدود 60 دولاراً.
دورات الصعود والهبوط في سوق النفط
اعتادت سوق النفط أن تنتقل من الشح إلى الوفرة خلال فترات قصيرة. ففي 2022 قفزت الأسعار بعد الغزو الروسي لأوكرانيا إلى أكثر من 130 دولاراً للبرميل. ثم عادت للتراجع تدريجياً في السنوات التالية مع نمو الإمدادات من خارج "أوبك+"، ولا سيما من الولايات المتحدة والبرازيل وغويانا وكندا. وكانت التوقعات تشير إلى فائض في المعروض قبل اندلاع الحرب على إيران هذا العام، فأعادت الحرب علاوة المخاطر إلى الواجهة ورفعت الأسعار إلى أعلى مستوياتها منذ أربع سنوات.
لكن المعادلة تغيرت هذه المرة من جهة الطلب أيضاً. فالصين، التي قادت نمو الاستهلاك العالمي لنحو عقدين، تشهد تحولاً هيكلياً مع توسع السيارات الكهربائية واستخدام الغاز في النقل الثقيل. ويعني ذلك أن أي انفراج في الإمدادات قد لا يجد طلباً صينياً قادراً على استيعابه كما في الدورات السابقة. ولهذا تتابع الأسواق مؤشرات المصافي والمخزونات الصينية باعتبارها مقياساً مبكراً لاتجاه الأسعار.
النص منقول من الخلاصة التي ينشرها العربي الجديد، وحقوقه محفوظة له.
المصدر: العربي الجديد — اقرأ الخبر في الموقع الأصلي ↗