شركات الطاقة السعودية تحقق 105.6 مليار دولار أرباحاً في 9 أشهر
سجلت شركات الطاقة المدرجة في تداول نمواً قوياً في أرباحها خلال الأشهر التسعة الأولى، إذ ارتفع صافي أرباحها المجمعة بنسبة 42.8 في المائة إلى 105 مليار دولار.
آخر تحديث: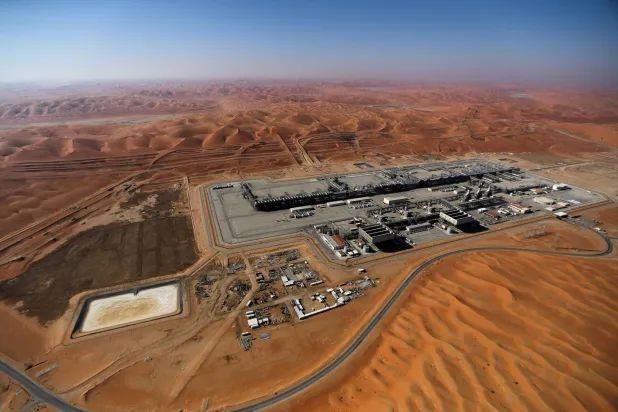
سجلت شركات قطاع الطاقة المُدرَجة في السوق المالية السعودية نمواً قوياً في أرباحها خلال الأشهر التسعة الأولى من عام 2026؛ إذ ارتفع صافي أرباحها المجمعة بنسبة 42.8 في المائة إلى 396.15 مليار ريال (105.64 مليار دولار)، مقارنة بالفترة المماثلة من العام السابق. وجاء هذا الأداء في وقت تشهد فيه أسواق الطاقة العالمية تحولات حادة بفعل التوترات الجيوسياسية واضطراب الإمدادات وارتفاع تكاليف الشحن، وهي عوامل انعكست على نتائج الشركات العاملة في مختلف حلقات صناعة الطاقة، وإن بدرجات متفاوتة.
وتكشف النتائج السعودية عن تباين في انعكاسات هذه المتغيرات على الشركات؛ فبينما استحوذت «أرامكو السعودية» على الحصة الأكبر من الأرباح، سجلت «البحري» قفزة كبيرة في أرباحها، وعادت «بترورابغ» إلى الربحية، في مقابل تراجع نتائج بعض شركات الحفر. وامتد النمو إلى الربع الثالث؛ إذ ارتفعت الأرباح المجمعة للشركات الست بنسبة 50.1 في المائة إلى 145.15 مليار ريال (38.71 مليار دولار).
ولم يقتصر تحسن الأرباح على الشركات السعودية؛ إذ سجلت شركات النفط العالمية الكبرى مكاسب قوية خلال الربع الثالث من العام، مدفوعةً باضطراب الإمدادات وارتفاع أسعار الطاقة واتساع هوامش التكرير. وبلغ صافي أرباح «إكسون موبيل» 15.4 مليار دولار، مقابل 7.5 مليار دولار في الفترة المماثلة من العام الماضي، فيما ارتفعت الأرباح المعدلة لشركة «شل» إلى 10.81 مليار دولار، مقارنة بـ5.43 مليار دولار، وقفزت الأرباح المعدلة لـ«توتال إنرجيز» إلى 9.1 مليار دولار، مقابل 4 مليارات دولار قبل عام.
وأشارت الشركات إلى أن اضطراب الإمدادات من الشرق الأوسط، إلى جانب محدودية طاقات التكرير المتاحة وتراجع المخزونات، أسهم في دفع هوامش التكرير إلى مستويات مرتفعة تاريخياً.
ووفق «رويترز»، اقتربت هوامش التكرير لدى «شل» من 42 دولاراً للبرميل، فيما بلغت نحو 33.2 دولار لدى «توتال إنرجيز»، ما عزز أرباح أنشطة المنتجات النفطية والتجارة.
جناح «أرامكو» في مؤتمر ومعرض «أديبك» (أرشيفية - رويترز)
تصدرت «أرامكو السعودية» شركات قطاع الطاقة من حيث صافي الأرباح خلال الأشهر التسعة الأولى من عام 2026، بعدما ارتفعت أرباحها العائدة إلى المساهمين بنسبة 36.1 في المائة، لتبلغ 379.02 مليار ريال (101.07 مليار دولار)، مقابل 278.57 مليار ريال (74.29 مليار دولار) في الفترة المماثلة من العام السابق.
واستحوذت الشركة بذلك على نحو 95.7 في المائة من صافي الأرباح المجمعة لشركات القطاع؛ ما يعكس الثقل الكبير لنتائجها في تحديد اتجاه الأداء الإجمالي، ويبرز في الوقت ذاته أهمية قراءة نتائج بقية الشركات بصورة مستقلة لفهم تطورات الأنشطة الأخرى.
وارتفعت إيرادات الشركة والدخل الآخر المتعلق بالمبيعات بنسبة 20.8 في المائة إلى نحو 1.52 تريليون ريال (405.33 مليار دولار)، مقارنة بنحو 1.25 تريليون ريال (333.33 مليار دولار) خلال الفترة المماثلة من عام 2025.
وجاءت الشركة الوطنية السعودية للنقل البحري «البحري» في المرتبة الثانية من حيث صافي الأرباح، بعدما قفزت أرباحها بنسبة 586.7 في المائة إلى نحو 9.98 مليار ريال (2.66 مليار دولار)، مقارنة بنحو 1.45 مليار ريال (386.7 مليون دولار) خلال الأشهر التسعة الأولى من العام الماضي.
وتزامن هذا النمو مع ارتفاع إيرادات الشركة إلى نحو 26.1 مليار ريال (6.96 مليار دولار)، مقابل 7.08 مليار ريال (1.89 مليار دولار) في الفترة المماثلة، بزيادة بلغت 268.4 في المائة.
ويعكس هذا الأداء استفادة الشركة من تحسن نشاط النقل البحري وارتفاع العوائد المرتبطة بعمليات الشحن، لا سيما في قطاع نقل النفط، ما عزز مساهمتها في نمو الأرباح المجمعة لشركات الطاقة المدرجة.
إحدى سفن «البحري» (موقع الشركة الإلكتروني)
وسجلت شركة رابغ للتكرير والبتروكيماويات «بترورابغ» تحولاً بارزاً في نتائجها المالية، بعدما حققت صافي أرباح بلغ نحو 6.7 مليار ريال (1.79 مليار دولار) خلال الأشهر التسعة الأولى من عام 2026، مقابل خسائر قدرها 3.29 مليار ريال (877.3 مليون دولار) في الفترة المماثلة من العام السابق.
وارتفعت إيرادات الشركة بنسبة 113.6 في المائة، لتصل إلى نحو 52.03 مليار ريال (13.88 مليار دولار)، مقارنة بنحو 24.36 مليار ريال (6.50 مليار دولار) خلال الفترة المقابلة.
وجاء التحسن مدعوماً بارتفاع معدلات تشغيل المجمع الصناعي، وزيادة أحجام المبيعات، وتحسن أسعار المنتجات المكررة والبتروكيماوية، إلى جانب انخفاض تكاليف التمويل. كما تأثرت المقارنة بضعف الإنتاج والمبيعات في الفترة المماثلة من عام 2025، نتيجة أعمال الصيانة الدورية الشاملة التي خضعت لها مرافق الشركة التشغيلية.
في المقابل، لم تنعكس تحولات أسواق الطاقة إيجاباً على جميع أنشطة القطاع؛ إذ تراجعت أرباح شركة «أديس القابضة» بنسبة 23 في المائة إلى نحو 459.8 مليون ريال (122.6 مليون دولار)، مقارنة بنحو 597.3 مليون ريال (159.3 مليون دولار) خلال الأشهر التسعة الأولى من عام 2025، رغم ارتفاع إيراداتها بنسبة 44 في المائة إلى نحو 6.77 مليار ريال (1.81 مليار دولار).
وجاء نمو الإيرادات مدفوعاً بالتوسع في العمليات الدولية ومساهمة الاستحواذات الجديدة، في حين تأثرت الأرباح بانخفاض الهوامش التشغيلية وارتفاع بعض المصروفات، إلى جانب التعليق المؤقت لعدد من العمليات الإقليمية.
أما شركة «الحفر العربية»، فانخفض صافي أرباحها بنسبة 90.6 في المائة إلى نحو 6.9 مليون ريال (1.84 مليون دولار)، مقابل 73.3 مليون ريال (19.55 مليون دولار) في الفترة المماثلة من العام السابق، بالتزامن مع تراجع إيراداتها بنسبة 8.1 في المائة إلى نحو 2.4 مليار ريال (640 مليون دولار).
وفي السياق ذاته، ارتفعت خسائر شركة «المصافي العربية السعودية» بنسبة 24.4 في المائة إلى نحو 27.5 مليون ريال (7.33 مليون دولار)، مقارنة بخسائر بلغت 22.1 مليون ريال (5.89 مليون دولار) خلال الأشهر التسعة الأولى من العام الماضي، متأثرة بخسائر انخفاض القيمة السوقية لبعض استثماراتها، وارتفاع المصروفات الإدارية والعمومية.
مشروع «القصيم 1» المستقل لتوليد الطاقة (أكوا)
وعلى مستوى الربع الثالث من عام 2026، ارتفع صافي الأرباح المجمعة لشركات قطاع الطاقة المدرجة بنسبة 50.1 في المائة، ليبلغ نحو 145.15 مليار ريال (38.71 مليار دولار)، مقارنة بنحو 96.72 مليار ريال (25.79 مليار دولار) في الفترة المماثلة من العام السابق، مواصلاً بذلك النمو المسجل خلال الأشهر التسعة الأولى.
وحافظت «أرامكو» على صدارة النتائج الفصلية، بأرباح عائدة إلى المساهمين بلغت نحو 137.39 مليار ريال (36.64 مليار دولار)، بزيادة 41.3 في المائة على أساس سنوي.
وحلّت «البحري» في المرتبة الثانية، بعدما قفزت أرباحها إلى نحو 5.09 مليار ريال (1.36 مليار دولار)، مقابل 513.4 مليون ريال (136.9 مليون دولار) في الربع الثالث من عام 2025، بنمو بلغ 890.7 في المائة، في انعكاس لقوة أدائها خلال الفترة.
كما واصلت «بترورابغ» مسار التعافي، محققة أرباحاً بلغت نحو 2.58 مليار ريال (688 مليون دولار)، مقابل خسائر قدرها 1.24 مليار ريال (330.7 مليون دولار) في الفترة المماثلة من العام الماضي، مدعومة بتحسن معدلات التشغيل وزيادة المبيعات وتحسن هوامش المنتجات.
وفي المقابل، تراجعت أرباح «أديس القابضة» بنسبة 55.8 في المائة إلى نحو 94.9 مليون ريال (25.3 مليون دولار)، رغم ارتفاع إيراداتها الفصلية بنسبة 34.8 في المائة، بما يعكس استمرار الضغوط على هوامش الربحية.
وعلى الجانب الآخر، عادت «الحفر العربية» إلى تحقيق الأرباح خلال الربع الثالث، مسجلة نحو 31.4 مليون ريال (8.37 مليون دولار)، مقارنة بخسائر بلغت 9.4 مليون ريال (2.51 مليون دولار) في الفترة المماثلة من العام السابق، مستفيدة من تحسن معدلات تشغيل الحفارات ورفع كفاءة العمليات.
أما «المصافي العربية السعودية»، فسجلت خسائر فصلية بلغت نحو 22.5 مليون ريال (6 ملايين دولار)، مقابل أرباح قدرها 1.6 مليون ريال (427 ألف دولار) في الربع الثالث من عام 2025.
وتؤكد النتائج الفصلية استمرار التباين في أداء أنشطة القطاع؛ فبينما قادت «أرامكو» و«البحري» و«بترورابغ» نمو الأرباح، واجهت بعض شركات الحفر والاستثمار ضغوطاً على هوامشها ونتائجها، بما يعكس اختلاف طبيعة الأعمال ومستويات التشغيل والتكاليف من نشاط إلى آخر.
وفي تعليق على نتائج شركات القطاع، قال الخبير المالي والاقتصادي ومحلل الأسواق المالية، عضو «جمعية الاقتصاد السعودية»، الدكتور سليمان آل حميد الخالدي، إن نتائج شركات الطاقة السعودية خلال الأشهر التسعة الأولى من عام 2026 تعكس نمواً قوياً في الأرباح المجمعة، التي ارتفعت بأكثر من 42 في المائة إلى نحو 396.15 مليار ريال، مشيراً إلى أن هذا الأداء يخفي تفاوتاً واضحاً بين أنشطة القطاع والشركات المدرجة فيه.
وأوضح الخالدي، في تصريح لـ«الشرق الأوسط»، أن «أرامكو السعودية» شكلت المحرك الرئيسي لنمو أرباح القطاع، بعدما حققت نحو 379 مليار ريال، مستحوذة على 95.7 في المائة من إجمالي الأرباح المجمعة، ما يجعل نتائجها العامل الأكثر تأثيراً في الأداء العام للقطاع، مدعومة بارتفاع الإيرادات وتحسن النتائج التشغيلية.
وأشار إلى أن «البحري» سجلت أبرز قفزة في الأرباح بين شركات القطاع، بنمو بلغ نحو 587 في المائة، مستفيدة من تحسن نشاط النقل البحري، خصوصاً نقل النفط، وارتفاع العوائد المرتبطة بعمليات الشحن، لافتاً إلى أن استمرار هذا النمو سيعتمد على مستويات الطلب وأسعار الشحن وتكاليف التشغيل، في ظل تأثر نشاط النقل البحري بدورات السوق.
وأضاف أن تحول «بترو رابغ» من الخسارة إلى الربحية يمثل أحد أبرز التطورات في نتائج القطاع، مدفوعاً بارتفاع معدلات التشغيل وأحجام المبيعات وتحسن أسعار المنتجات وانخفاض تكاليف التمويل، مبيناً أن المقارنة تأثرت أيضاً بأعمال الصيانة التي انعكست على نتائج الفترة المماثلة من العام الماضي، ما يستدعي التمييز بين التعافي من قاعدة مقارنة منخفضة والتحسن التشغيلي المستدام.
وفي المقابل، لفت الخالدي إلى تراجع أرباح «أديس» و«الحفر العربية» وارتفاع خسائر «المصافي»، مؤكداً أن نمو الأرباح المجمعة لا يعكس بالضرورة تحسناً في أداء جميع الشركات، خصوصاً مع استمرار الضغوط على هوامش الربحية وتكاليف التشغيل والتمويل لدى بعض أنشطة القطاع.
وأكد أن استدامة نمو أرباح شركات الطاقة خلال الفترة المقبلة ستعتمد على قدرتها على رفع كفاءة التشغيل وضبط التكاليف وتحويل نمو الإيرادات إلى أرباح فعلية، مشدداً على أهمية تقييم أداء كل نشاط بصورة مستقلة، وعدم الاكتفاء بمؤشرات النمو المجمعة للحكم على الأداء المالي للقطاع.
وفيما يتعلق بالتحديات التي تواجه قطاع الطاقة السعودي، قال الرئيس التنفيذي لشركة «جي وورلد» للدراسات، محمد حمدي عمر، إن تفاوت أداء الشركات يعكس اختلاف طبيعة أنشطتها ومحركات الربحية والمخاطر التي تواجهها، مشيراً إلى أن القطاع لا يمكن التعامل معه بوصفه نشاطاً اقتصادياً متجانساً، نظراً إلى تباين العوامل التشغيلية والسوقية المؤثرة في كل قطاع فرعي.
وأوضح عمر، في تصريح لـ«الشرق الأوسط»، أن شركات إنتاج النفط والغاز تتأثر بتحركات أسعار الطاقة العالمية ومستويات الإنتاج والطلب والسياسات الإنتاجية والتطورات الجيوسياسية. في المقابل، تواجه شركات التكرير والبتروكيماويات تحديات تتصل بتقلب هوامش المنتجات وارتفاع تكاليف المواد الخام والتشغيل والمنافسة العالمية، وهو ما قد يحد من قدرتها على تحويل نمو الإيرادات إلى أرباح.
وأضاف أن شركات النقل البحري تتأثر بتقلب أسعار الشحن وتكاليف الوقود وتشغيل السفن، فضلاً عن تغير مسارات التجارة والمخاطر الجيوسياسية، مشيراً إلى أن ارتفاع أرباحها خلال فترات انتعاش سوق الشحن لا يعني بالضرورة استدامة هذه المستويات. أما شركات الحفر والخدمات النفطية، فترتبط نتائجها بمستويات الإنفاق الاستثماري لشركات الطاقة، ومعدلات تشغيل منصات الحفر، وتجديد العقود، وأسعار الخدمات.
وأشار عمر إلى أن ارتفاع تكاليف التمويل والحاجة إلى استثمارات رأسمالية كبيرة، إلى جانب متطلبات خفض الانبعاثات وتسارع التطور التقني، تمثل تحديات مشتركة أمام شركات القطاع. ورأى أن تحقيق عوائد مستدامة يتطلب تنويع مصادر الإيرادات، ورفع كفاءة الأصول، وإدارة المديونية، وضبط التكاليف التشغيلية.
وعن آفاق القطاع في عام 2027، رجح عمر استمرار دوره المحوري في الاقتصاد السعودي والسوق المالية، مع تفاوت أداء الشركات تبعاً لتطورات الأسواق العالمية ومستويات الطلب والاستثمارات الجديدة. وأوضح أن فرص نمو شركات النفط ستظل مرتبطة بأسعار الخام ومستويات الإنتاج، إلى جانب التوسع في أنشطة الغاز الطبيعي ومشروعات الطاقة الجديدة.
وفي قطاع التكرير والبتروكيماويات، سيعتمد تحسن الأداء على تعافي الطلب العالمي واتساع هوامش المنتجات، فضلاً عن التوسع في المنتجات المتخصصة ذات القيمة المضافة. أما شركات النقل البحري، فستظل نتائجها رهناً بحركة التجارة العالمية وأسعار الشحن، في حين ترتبط فرص شركات الحفر والخدمات النفطية بمستويات الاستثمار في الاستكشاف والإنتاج وقدرتها على الفوز بعقود طويلة الأجل.
ولفت عمر إلى أن التحول الرقمي وتوظيف تقنيات الذكاء الاصطناعي سيكتسبان أهمية متزايدة في تحسين أداء شركات الطاقة، عبر رفع كفاءة الإنتاج، وتطوير الصيانة التنبؤية، وتحسين إدارة سلاسل الإمداد وتحليل البيانات التشغيلية، بما يساعد على خفض التكاليف وزيادة الإنتاجية وتحسين العائد على الأصول.
وفي المقابل، حذر من استمرار المخاطر المرتبطة بتقلب أسعار النفط والمنتجات المكررة، والتوترات الجيوسياسية، وتكاليف التمويل، إلى جانب متطلبات التحول نحو الطاقة منخفضة الانبعاثات. وأوضح أن هذا التحول لا يعني التخلي عن مصادر الطاقة التقليدية، بل يمثل مساراً تدريجياً لتنويع مزيج الطاقة وتطويره، بما يشمل النفط والغاز والبتروكيماويات والطاقة المتجددة والهيدروجين وتقنيات كفاءة الطاقة.
وخلص عمر إلى أن عام 2027 سيمثل اختباراً لقدرة شركات الطاقة على بناء نماذج ربحية أكثر استدامة، بدلاً من الاتكال على الظروف السوقية المواتية، مشيراً إلى أن الشركات الأكثر قدرة على تحسين كفاءة عملياتها وتنويع أنشطتها وتوظيف التقنيات الحديثة وإدارة المخاطر ستكون الأقدر على تعزيز تنافسيتها والحفاظ على عوائد مستقرة على المدى الطويل.
«أرامكو» تجني ثمار مرونتها بنمو أرباحها إلى 31.2 مليار دولار وتوسّع «شرق-غرب»
المصدر: صحيفة الشرق الأوسط